
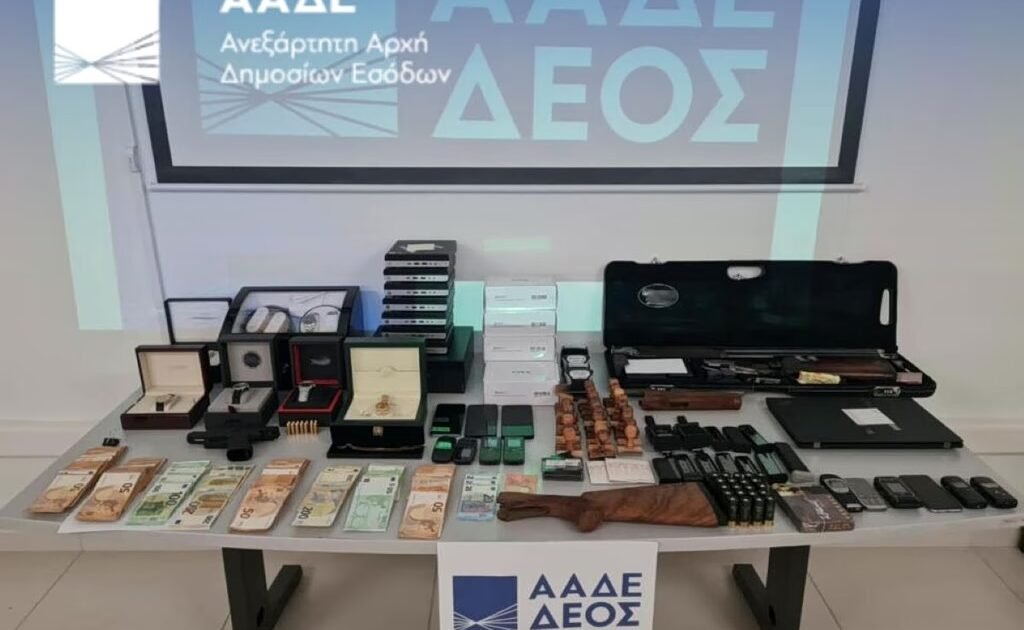
Ένα κύκλωμα φοροδιαφυγής που δραστηριοποιούνταν στη Θεσσαλονίκη και τη Χαλκιδική αποκαλύφθηκε από την ΑΑΔΕ,με εταιρείες να αφήνουν πίσω τους χρέη εκατομμυρίων ευρώ. Διαχειριστές με μισθούς που δεν ξεπερνούσαν τα λίγα εκατοντάδες ευρώ και επιχειρήσεις που φέρονται να συνέχιζαν τη λειτουργία τους ακόμη και μετά τον θάνατο των νόμιμων εκπροσώπων τους,ήταν μέρος αυτού του δικτύου.Η επιχείρηση της Παρασκευής (6/11) οδήγησε σε 18 συλλήψεις, ενώ το Σάββατο (7/11) ασκήθηκαν κατηγορίες για κακούργημα σε 16 άτομα.
Σύμφωνα με την επίσημη ανακοίνωση της ΑΑΔΕ, το δίκτυο περιλάμβανε πάνω από 2.000 επιχειρήσεις,4.200 ΑΦΜ και περίπου 1.300 «αχυρανθρώπους»,με συνολικές οφειλές που ξεπερνούν τα 203 εκατ. ευρώ. Το εκτενές υλικό της υπόθεσης περιλαμβάνει λεπτομέρειες για τέσσερα φερόμενα δίκτυα, λογιστικά γραφεία καθώς και πληροφορίες σχετικά με πραγματικούς διαχειριστές και τις χρηματοοικονομικές διαδρομές.
Μεταξύ των στοιχείων είναι περιπτώσεις εργαζομένων οι οποίοι εμφανίζονταν ως διευθυντές πολλών εταιρειών με σημαντικά χρέη, συνομιλίες σχετικά με τη διαχείριση τραπεζικών λογαριασμών καθώς και εξουσιοδοτήσεις που φέρουν πλαστές σφραγίδες. Ιδιαίτερα εντυπωσιακή είναι η αναφορά σε δώδεκα αποβιώσαντες διαχειριστές των οποίων τα φορολογικά στοιχεία φαίνεται να χρησιμοποιούνταν ακόμα.
Οι συγκεκριμένες λεπτομέρειες προέρχονται από το αναλυτικό υλικό της υπόθεσης αλλά δεν έχουν όλες επιβεβαιωθεί ανεξάρτητα από την ανακοίνωση τύπου της ΑΑΔΕ.
Η αλλαγή ΑΦΜ στα ίδια καταστήματα
Στην καρδιά αυτής της υποτιθέμενης απάτης βρισκόταν η συνεχής αντικατάσταση εταιρειών χωρίς ουσιαστική αλλαγή στη λειτουργία τους.
Όπως αναφέρεται στη μέθοδο αυτή, οι πραγματικοί επιχειρηματίες εξασφάλιζαν αρχικά τις μισθώσεις ακινήτων υψηλής αξίας είτε στο όνομά τους είτε μέσω ελεγχόμενων εταιρειών διαχείρισης ακινήτων.
Στη συνέχεια, οι εγκαταστάσεις παραχωρούνταν μέσω υπεκμισθώσεων σε ετερόρρυθμες ή μονοπρόσωπες ΙΚΕ όπου εμφανίζονταν ως διευθυντές άτομα χωρίς ουσιαστική εμπλοκή στην επιχείρηση.
Οι επιχειρήσεις εξέδιδαν αποδείξεις και δήλωναν εργαζόμενους ώστε να δημιουργούν την εικόνα μιας κανονικής λειτουργίας. Ωστόσο, σύμφωνα με τα ευρήματα της έρευνας, οι φορολογικές υποχρεώσεις παρέμεναν ανεκπλήρωτες.
Όταν οι οφειλές συσσώρευαν κι ενεργοποιούνταν διαδικασίες είσπραξης χρεών, η εταιρεία αποχωρούσε αντικαθίστώντας τη νέα επιχείρηση με νέο ΑΦΜ και διαφορετικό διευθυντή.
Το κατάστημα μπορούσε έτσι να συνεχίζει τη δραστηριότητά του χρησιμοποιώντας την ίδια επωνυμία καθώς επίσης το ίδιο προσωπικό και εξοπλισμό σύμφωνα πάντα με τα στοιχεία του υλικού.
Πιο χαρακτηριστικό είναι ότι πρόσωπα που θεωρούνται πραγματικοί διευθυντές εμφανίζονταν στο σύστημα ΕΡΓΑΝΗ ως πορτιέρηδες ή υπεύθυνοι δημοσίων σχέσεων παρά τον ουσιαστικό τους ρόλο στην καθημερινότητα των καταστημάτων.
Ο λαντζέρης χρεωμένος κατά 30 εκατ.ευρώ
The financial profile of some alleged managers starkly contrasts with the scale of the companies they were purportedly representing.
A notable case is that of D.M., who was linked to ten companies with total debts amounting to €30,033,700.32 while working part-time as a dishwasher earning €453.50 and as a truck driver for €440 during the same period.
Similarly G.K., listed as manager for thirty-two firms with debts totaling €18,470809,.45 was employed as a cashier earning mixed wages of €755,.68.
In another instance T.K., associated with thirty legal entities accumulating debts of €8,.483820,.01 had a monthly salary as a part-time waiter amounting to just over €302,
Lastly K.A.’s involvement in thirty firms carrying debts worth approximately€6,.518362,.42 coincided with his work as both cook and cashier bringing home around€780 per month.
The companies opened without their knowledge
A notable focus lies on individuals who reportedly either could not manage their businesses or claimed that their details were used without consent.
In Evosmos H.T., appearing in twenty-eight firms was found by auditors in a wheelchair after suffering amputation and stroke; he expressed fear about signing documents without his accountant’s assistance during an inspection visit.
K.E., connected to fifteen companies owing around two million euros allegedly reported that businesses were established under his name while he was hospitalized due to hemorrhagic stroke.
In Aridaia A.A., linked to eight firms carrying debts totaling three point six million euros reportedly described under oath how he signed corporate documents stating: “Since2004 I’ve worked as ‘self-employed’ and face control at nightclubs; I would be called by B.G.or T.P.to sign papers at law offices without reading them out of fear I’d lose my job; I earned fifty euros daily plus one thousand five hundred -two thousand at season’s end.”
This testimony reflects dependency on employment coupled with low pay which according to investigations facilitated recruitment into these schemes.
Bills even after death
A particularly unusual finding involves twelve individuals who had passed away yet continued appearing in corporate and tax records.
Accordingto examined material cross-referencing death certificates against myDATA registrations revealed instances where invoices were issued posthumously for those corresponding VAT numbers
.
Among those documented are N.M.with liabilities reaching fourteen point eight million eurosand X.N.who was found deceased in2022in Kalohori.
The existenceof documentation following the demiseof an administrator alone does not suffice todemonstratewho conducted transactions however this observation forms partof evidence being evaluatedby investigators regarding actual business control.
The four networks and accountants
The detailed material assigns central importance within this mechanism’s operationto three accountants,a lawyer,and individuals responsiblefor recruiting managers
.
For mapping corporate relationships it also mentions utilizing Jaccard similarity index aimingat identifying common figuresand overlaps amongcompanies
The network of393companies
A55-year-old accountant P.K.appearsas pivotal figurewithin networkcomprising393firmsand39alleged‘strawmen’
.
The documentation indicateshe personallyestablished272companieswhile maintainingan electronic recordcontainingTaxisnet codes,GEMI,social security services,e-invoicing systems,and payment platforms
Duringan auditon March10th2026tensions reportedlyaroseat accounting officewith allegationsregarding remote deletionof data fromcomputersunder examination